

Descubra por qué se rechaza el financiamiento de leads de servicios para el hogar, cómo detectar los motivos de rechazo de crédito más comunes y cómo reducirlos.
Esta guía se centra en los rechazos de crédito en servicios para el hogar: cuando un propietario solicita un plan de pagos para mejoras del hogar, financiamiento del contratista o un préstamo para cubrir un proyecto (reemplazo de HVAC, reparación de techo, trabajo eléctrico, plomería, etc.) y el prestamista dice que no.
Un ejemplo:
Un propietario pide una cotización para un techo nuevo. Su representante cotiza el trabajo y el propietario quiere seguir adelante. Luego, su crédito no es lo bastante sólido para que le aprueben el financiamiento, y el trabajo se pierde. Lo mismo ocurre con HVAC, ventanas, solar y otros trabajos de remodelación.
Qué significa un rechazo de financiamiento (y qué no significa)
Cuando se rechaza a un propietario, el prestamista está diciendo que la solicitud no cumple sus reglas de aprobación para ese producto, en ese momento. No significa automáticamente que el propietario sea financieramente irresponsable ni que lo vayan a rechazar en todas partes. Cada prestamista usa reglas distintas.
Aquí el puntaje de crédito importa. En la escala VantageScore, un puntaje de 600 o menos se considera de alto riesgo (subprime) y uno de 601 a 660, casi prime (near prime). Los propietarios con menos de 600 son los que tienen más probabilidades de ser rechazados para un préstamo de un proyecto grande. Los que están entre 600 y 660 a menudo todavía pueden obtener la aprobación, pero por lo general por un monto menor, con una tasa más alta o con un prestamista que trabaja con puntajes más bajos. Por eso el análisis de condados que verá más adelante usa 660 como la línea a vigilar.
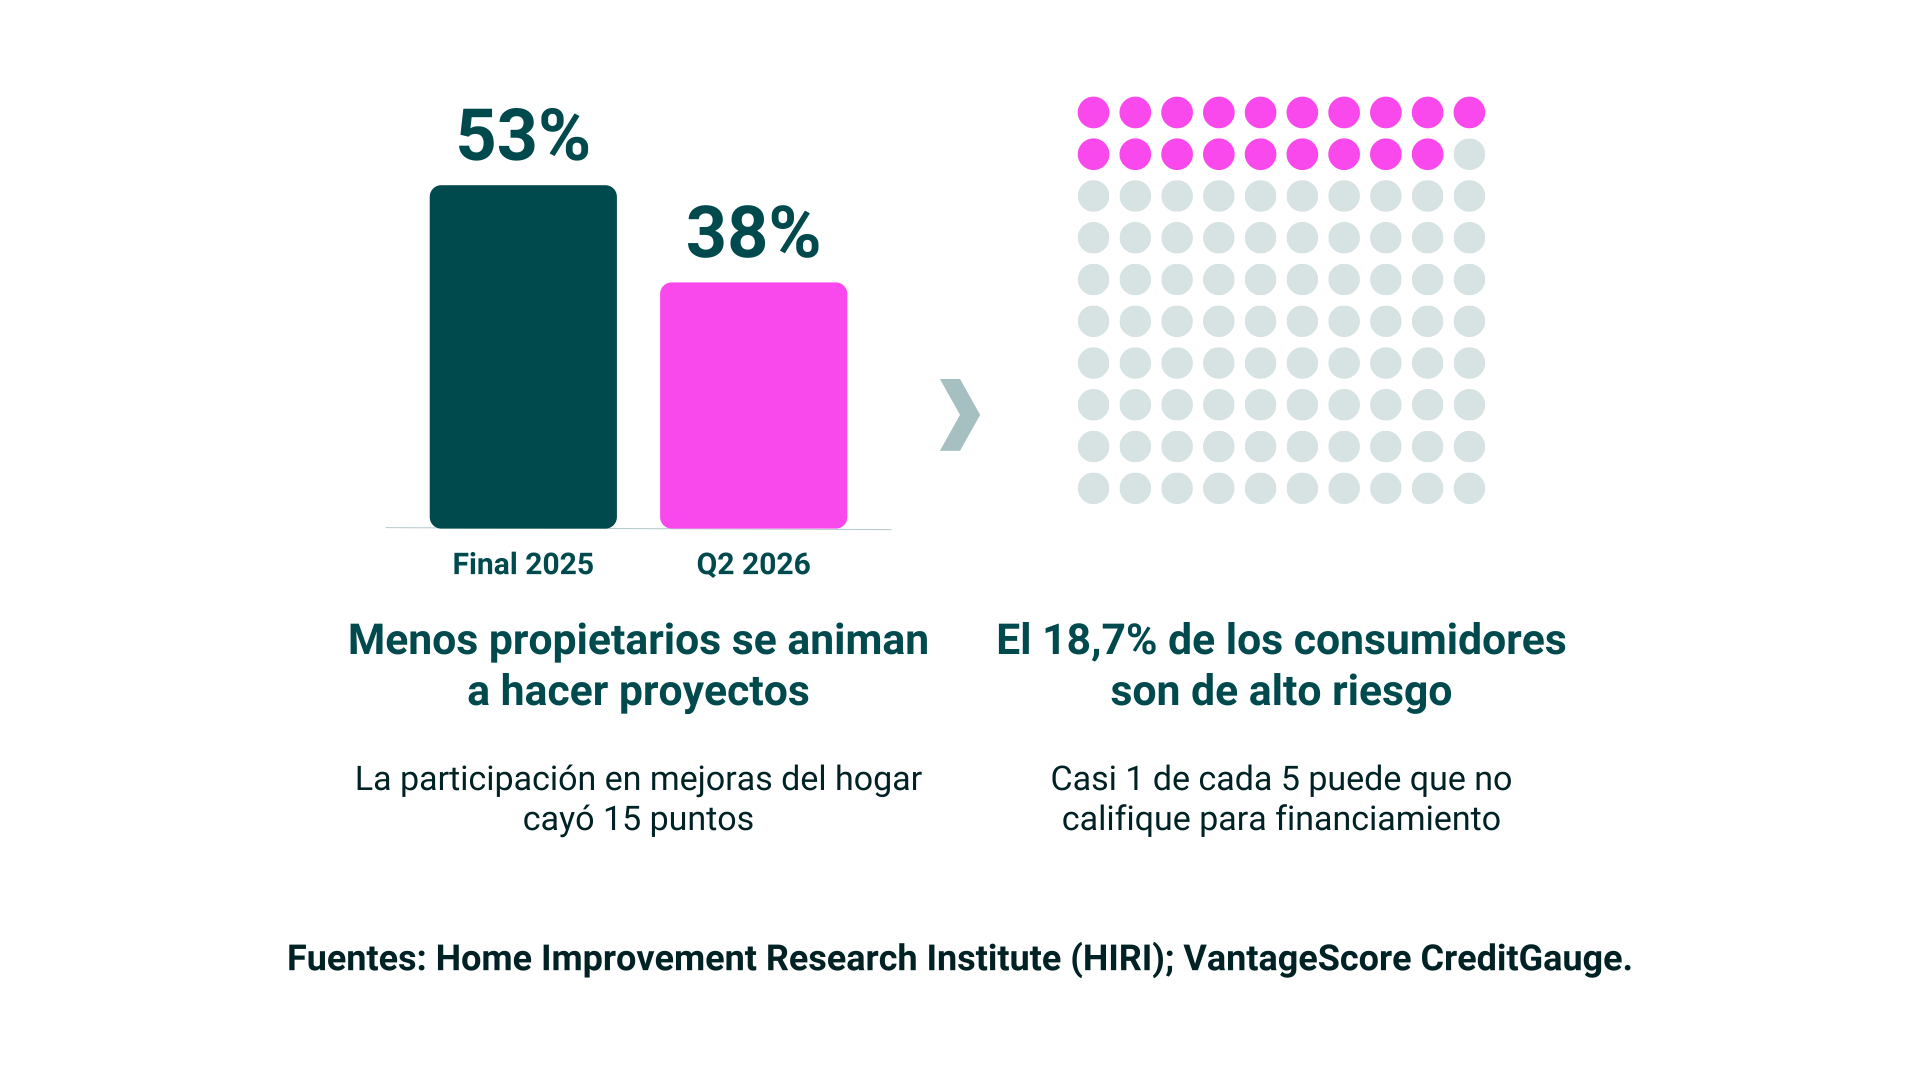
El problema crece a medida que los presupuestos se ajustan. Muchos presupuestos familiares están bajo presión, y la capacidad de pagar mejoras importantes en el hogar es cada vez más desigual. Según el Home Improvement Research Institute (HIRI), la participación en proyectos de mejoras del hogar bajó del 53% a finales de 2025 al 38% en el segundo trimestre de 2026. Los hogares de menores ingresos están recortando más rápido, mientras que los propietarios de mayores ingresos siguen representando una parte mayor del gasto.
Aunque el crédito de los consumidores en general se mantiene relativamente estable, casi uno de cada cinco consumidores termina con un rechazo de crédito.
Por qué los compradores de leads no lo detectan
Un lead puede rechazarse por crédito en dos momentos: antes de la compra, cuando su perfil crediticio queda fuera de los criterios de su campaña, o después de la cita, cuando un prestamista le dice que no al propietario y usted ya pagó por el lead y por la visita. El segundo caso cuesta más, porque afecta directamente sus ventas brutas frente a netas y desperdicia su presupuesto de marketing y el tiempo y el esfuerzo de su representante de ventas.
Dónde están aumentando los rechazos de crédito
PX analizó la proporción de personas con un puntaje de crédito inferior a 660 en 3.123 condados de EE. UU., con datos de la Reserva Federal de Nueva York y Equifax. A nivel nacional, la proporción apenas cambió entre 2021 y 2026, pero aumentó en 28 de los 30 condados más grandes, incluidos Queens, Los Ángeles y San Bernardino. Si vende en grandes áreas metropolitanas, espere más rechazos de crédito con la misma cantidad de leads.
5 formas de gestionar los leads de servicios para el hogar que no pueden pagar
Los grandes proyectos de mejoras del hogar, como techos, HVAC, solar y ventanas, dependen del financiamiento. Cuando más propietarios no alcanzan la aprobación del prestamista, estos son los trabajos que se frenan primero. Así puede protegerlos.
Agregue “no puede pagar” como motivo de rechazo. Divídalo en dos etiquetas: sin presupuesto y financiamiento rechazado. Envíe ambas a sus publishers de la misma forma en que reporta las ventas.
Pregunte por el pago antes de la cita. En la llamada de confirmación, pregunte si el propietario pagará en efectivo o con financiamiento. Si piensa financiar, pídale que presente la solicitud antes de la visita del representante.
Filtre por crédito los leads que compra. Agregue datos financieros del hogar, como propiedad de la vivienda, ingresos y rango de crédito, en el momento de la compra, y configure filtros para los rangos de crédito que rechazan sus prestamistas. Empiece por los condados donde ahora hay más propietarios con un puntaje inferior a 660: allí, el mismo volumen de leads trae más rechazos. Un importante comprador de leads de mejoras del hogar lo hizo y redujo los rechazos de financiamiento del 28,1% a menos del 20%.
Adapte la oferta al mercado. Donde el crédito es más ajustado, sume un socio de financiamiento que apruebe puntajes de crédito más bajos, cotice una reparación más pequeña junto al reemplazo completo y ofrezca un precio en efectivo.
Haga seguimiento cuando algo cambie. Etiquete cada lead que no puede pagar y vuelva a contactarlo por correo electrónico o mensaje de texto cuando sume un socio de financiamiento o lance una promoción. Evalúe las fuentes en un plazo de 60 a 90 días, ya que estos leads tardan más en cerrarse.
Cómo ayuda PX a las empresas de servicios para el hogar a reducir los rechazos de crédito
El marketplace de PX conecta a los compradores de leads de servicios para el hogar con leads de techos, HVAC, ventanas, solar y remodelación de más de 600 publishers.
PX filtra por crédito a nivel de campaña, antes de que usted compre el lead. Usted elige las señales y los rangos de crédito que coinciden con lo que aprueban sus socios de financiamiento, y luego paga menos por los rangos que siguen siendo rechazados o los descarta. Cuando los rechazos de financiamiento vuelven a través de sus datos de disposición, puede ver qué fuentes de leads envían propietarios que pueden pagar el trabajo. Los publishers entienden por qué se rechazó un lead, así que le envían más propietarios que pueden obtener la aprobación.
Algunos rechazos de financiamiento son parte de cualquier proyecto grande de mejoras del hogar. Pagar una y otra vez por los mismos, de los mismos rangos de crédito y las mismas fuentes, es la parte que usted puede controlar.
Nuestro equipo puede mostrarle cómo los filtros de crédito cambiarían su volumen de leads, sus trabajos agendados y su costo por adquisición.
Preguntas frecuentes
1) ¿Qué significa que un lead de servicios para el hogar sea rechazado para financiamiento?
Significa que la solicitud del propietario no cumplió las reglas de aprobación de un prestamista para ese producto en ese momento. No siempre significa que el propietario sea financieramente descuidado ni que todos los prestamistas lo rechazarían. Cada prestamista usa criterios distintos, así que un socio de financiamiento puede decir que no mientras otro todavía dice que sí.
2) ¿Por qué los rechazos de financiamiento son tan costosos para las empresas de servicios para el hogar?
Los rechazos de financiamiento son costosos cuando ocurren después de la cita. En ese punto, es posible que la empresa ya haya pagado por el lead, confirmado la visita, enviado a un representante y preparado una cotización. Si el propietario quiere el proyecto pero no consigue financiamiento, el trabajo puede perderse aunque la venta pareciera segura.
3) ¿Por qué las empresas deberían registrar “no puede pagar” por separado de “no interesado” o “sin venta”?
Registrar “no puede pagar” por separado ayuda a las empresas a ver si un trabajo perdido se debió a falta de interés, falta de presupuesto o un rechazo de financiamiento. Sin esa separación, los problemas de financiamiento pueden parecer leads de mala calidad. Mejores datos de disposición también ayudan a compradores y publishers a identificar qué fuentes traen propietarios que pueden pagar el trabajo.
4) ¿Cómo pueden los compradores de leads reducir los rechazos de financiamiento antes de comprar un lead?
Los compradores de leads pueden usar datos crediticios y del hogar a nivel de campaña, como propiedad de la vivienda, ingresos y rango de crédito. Al hacer coincidir esas señales con los rangos de crédito que aprueban sus socios de financiamiento, pueden pagar menos por, filtrar o evitar los grupos de leads con más probabilidad de ser rechazados.
5) ¿Qué deberían hacer las empresas con los leads que no pueden pagar ahora?
Las empresas deberían etiquetar esos leads y hacer seguimiento más adelante, cuando cambien las condiciones: por ejemplo, cuando se sume un nuevo socio de financiamiento, haya una promoción activa o un trabajo más pequeño sea una mejor opción. Como estos leads pueden tardar más en cerrarse, esta guía recomienda evaluar las fuentes en un plazo de 60 a 90 días en lugar de fijarse solo en las ventas inmediatas.
¿Listo para tomar la iniciativa?
Cuéntenos un poco sobre su solicitud y la derivaremos al equipo adecuado.